Деньги на счёте есть, клиент заплатил, и ты переводишь себе на личную карту столько, сколько сейчас нужно. Месяц спокойный - берёшь побольше. Месяц тревожный - берёшь поменьше и чувствуешь себя молодцом. А потом наступает конец декабря, приходит время платить взносы за себя, и выясняется, что тех денег на счёте уже нет: они разошлись по личным тратам, и каждая трата в отдельности была разумной. Вопрос «сколько я вообще имею право себе платить» после такого звучит уже не как формальность, а как самый практичный вопрос года
У ИП нет зарплаты - и это не придирка к слову
Начнём с факта, который экономит много времени: индивидуальный предприниматель не может назначить себе зарплату в том смысле, в каком её получает наёмный сотрудник. Трудовой договор заключается между двумя сторонами - работодателем и работником, а ты в своём ИП одно лицо, и заключать договор физически не с кем. Это прямо разъяснил Минтруд в письме от 20.06.2022 № 14-6/ООГ-4069, а Роструд говорил то же самое ещё раньше, в письме от 27.02.2009 № 358-6-1
Практический вывод отсюда хороший: чтобы взять деньги, тебе не нужны никакие формальности - ни приказа, ни ведомости, ни удержаний. Деньги на расчётном счёте ИП - это твои личные деньги, и перевести их себе на карту ты можешь в любой день и в любой сумме
А теперь обратная сторона того же факта: раз нет зарплаты, то нет и суммы, которая тебя ограничивает. У наёмного сотрудника есть оклад - цифра, которая приходит два раза в месяц и не зависит от настроения. У тебя такой цифры нет ни одной, и решение «сколько взять» ты принимаешь каждый раз заново, на глаз, в момент, когда деньги лежат на счёте и выглядят свободными. Именно здесь всё и ломается - на пустом месте, где у наёмного сотрудника стоит его оклад
Почему «беру сколько нужно» разваливается в декабре и в июле
У предпринимателя есть несколько дат в году, когда деньги нужны сразу и крупно. Проблема этих дат в том, что они известны заранее, но не чувствуются заранее
Фиксированные страховые взносы за себя. В 2026 году это 57 390 ₽ (статья 430 НК РФ) - сумма одинаковая для всех, кто был ИП весь год, независимо от того, заработал ты за год миллион или ноль. ИП на НПД эти взносы за себя не платят, на АУСН - тоже, кроме отдельных случаев вроде частной практики. Всем остальным они прилетят обязательно
Дополнительный взнос: 1% с дохода свыше 300 000 ₽. Платится уже в следующем году - за 2026 год срок наступит 1 июля 2027-го, когда доходы, с которых он посчитан, давно потрачены. Максимум по этому взносу за 2026 год - 321 818 ₽. Обе суммы, обе даты уплаты и порядок вычета из налога - в разборе про страховые взносы ИП за себя в 2026 году
июля · октября
Авансовые платежи по УСН, если ты на упрощёнке. Не один раз в год, а поквартально, и каждый раз с уже заработанного
Если своей выплаты нет, все эти даты бьют по одному и тому же кошельку - тому, из которого ты живёшь. Отсюда знакомое ощущение «бизнес вроде работает, а я всё время без денег»: ты живёшь на всю сумму, которая пришла, а обязательства приходят из тех же денег, только позже
Как посчитать свою сумму за один вечер
Смысл всей операции один: посчитать цифру, которая станет твоим окладом, и дальше не принимать это решение каждый месяц заново. Пять шагов, все делаются за вечер
Шаг 0 - разведи деньги по двум счетам. Пока бизнес и личное живут на одной карте, любая формула бессмысленна: не с чем сравнивать. Нужны два счёта - расчётный счёт ИП (сюда приходят клиенты, отсюда платятся расходы бизнеса и налоги) и твоя личная карта (сюда приходит только твоя выплата, отсюда ты живёшь)
Если счёт сейчас один, открой второй в том же банке - на это уходит десять минут в приложении, и это единственная подготовка, которая нужна. Подробнее про разделение потоков - в разборе как вести учёт доходов и расходов без бухгалтера
Шаг 1 - подними три последних месяца. Открой выписку по расчётному счёту за 3 полных месяца и выпиши по каждому месяцу две цифры: сколько всего пришло от клиентов и сколько ушло на расходы бизнеса (аренда, подрядчики, реклама, сырьё, подписки, комиссии). Три месяца, а не один - чтобы случайный удачный месяц не задрал тебе оклад, который потом нечем будет платить
Что увидишь. Три пары чисел, из которых обычно сразу видно: «средний месяц» отличается от того, каким ты его помнил
Шаг 2 - посчитай сумму по формуле. Бери самый скромный из трёх месяцев, не средний и не лучший - оклад должен выдержать плохой месяц, а не только хороший:
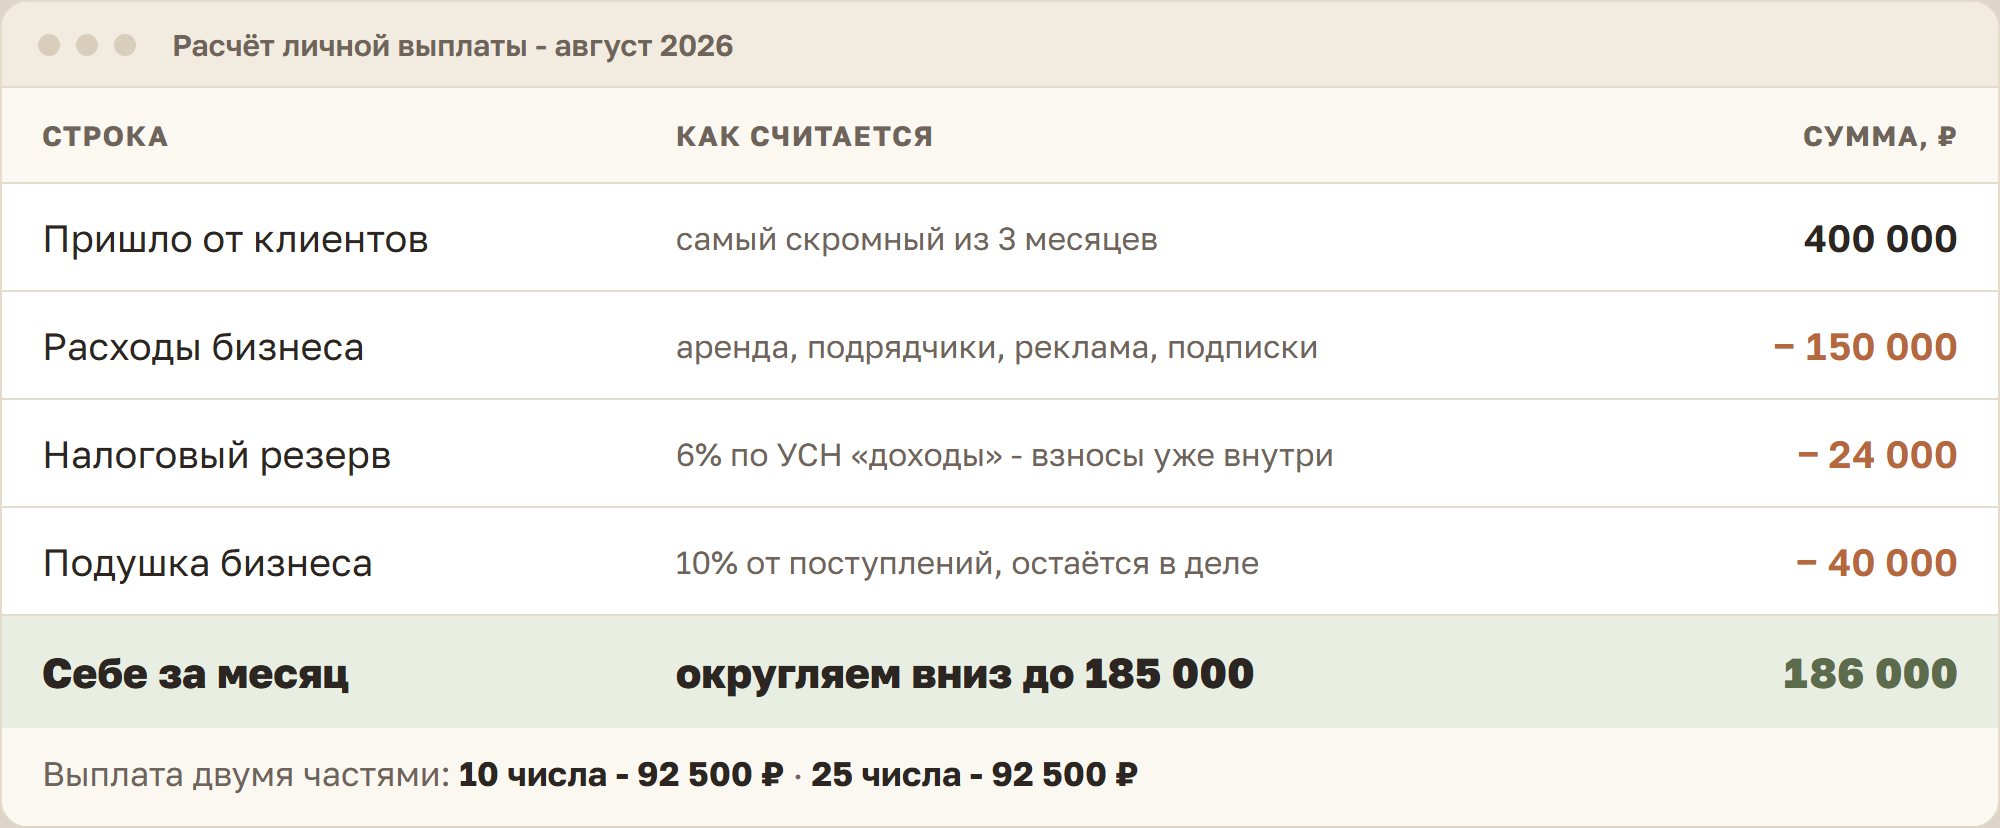
Выплата = Поступления − Расходы − Налоговый резерв − ПодушкаЖивой пример. Пришло 400 000 ₽, расходы бизнеса 150 000 ₽, режим УСН «доходы» со ставкой 6%, наёмных сотрудников нет:
- налоговый резерв: 400 000 × 6% = 24 000 ₽
- подушка: 400 000 × 10% = 40 000 ₽
- себе: 400 000 − 150 000 − 24 000 − 40 000 = 186 000 ₽
Округляешь вниз до круглого - 185 000 ₽ - и это твой оклад. Именно вниз: остаток от округления остаётся в бизнесе и работает на тебя, а не создаёт дырку
Это место, где чаще всего считают дважды. У ИП без наёмных сотрудников на УСН «доходы» налог уменьшается на страховые взносы за себя - вплоть до нуля, включая тот самый 1% с превышения (пункт 3.1 статьи 346.21 НК РФ). То есть взносы не добавляются к налогу, а вычитаются из него: за год ты отдашь ровно 6% с дохода, просто часть этой суммы уйдёт под названием «взносы», а часть - под названием «налог». Поэтому в резерв откладывается 6%, а не «6% плюс взносы»
Исключение - маленький доход: если в год выходит меньше примерно 1 090 000 ₽ (около 90 000 ₽ в месяц), то 6% окажутся меньше суммы взносов, и платить всё равно придётся взносы целиком. В этом случае откладывай не 6%, а 4 783 ₽ в месяц (57 390 ÷ 12). Простое правило на оба случая: резервируй 6% от поступлений, но не меньше 4 783 ₽ в месяц
На других режимах арифметика своя. На патенте взносы точно так же уменьшают стоимость самого патента - у ИП без сотрудников вплоть до нуля. На УСН «доходы минус расходы» взносы не вычитаются из налога, а идут в расходы, поэтому резерв там считается от разницы между доходами и расходами, а не от поступлений. Ставка тоже может отличаться от базовой - регионы её снижают, свою смотри в личном кабинете на nalog.ru
Про сам резерв отдельно: куда его складывать, чтобы он не растворился, и в какие даты 2026-2027 годов деньги реально спишутся - в разборе сколько откладывать на налоги, если платишь сама себе
Шаг 3 - положи налоговый резерв отдельно от всего. Резерв работает только тогда, когда деньги физически лежат не там, где ты их видишь каждый день. Открой в своём банке накопительный счёт или копилку к расчётному счёту и настрой правило: в день, когда пришли деньги от клиента, сразу переводишь туда свой процент - и больше туда не заглядываешь до налоговой даты
Из этого же резерва в декабре уходят взносы, а в июле - 1% с превышения. Отдельную копилку под них заводить не нужно, это те же самые деньги
Что увидишь. К декабрю на счёте лежит сумма, которой хватает и на взносы, и на налог, а день уплаты перестаёт быть событием
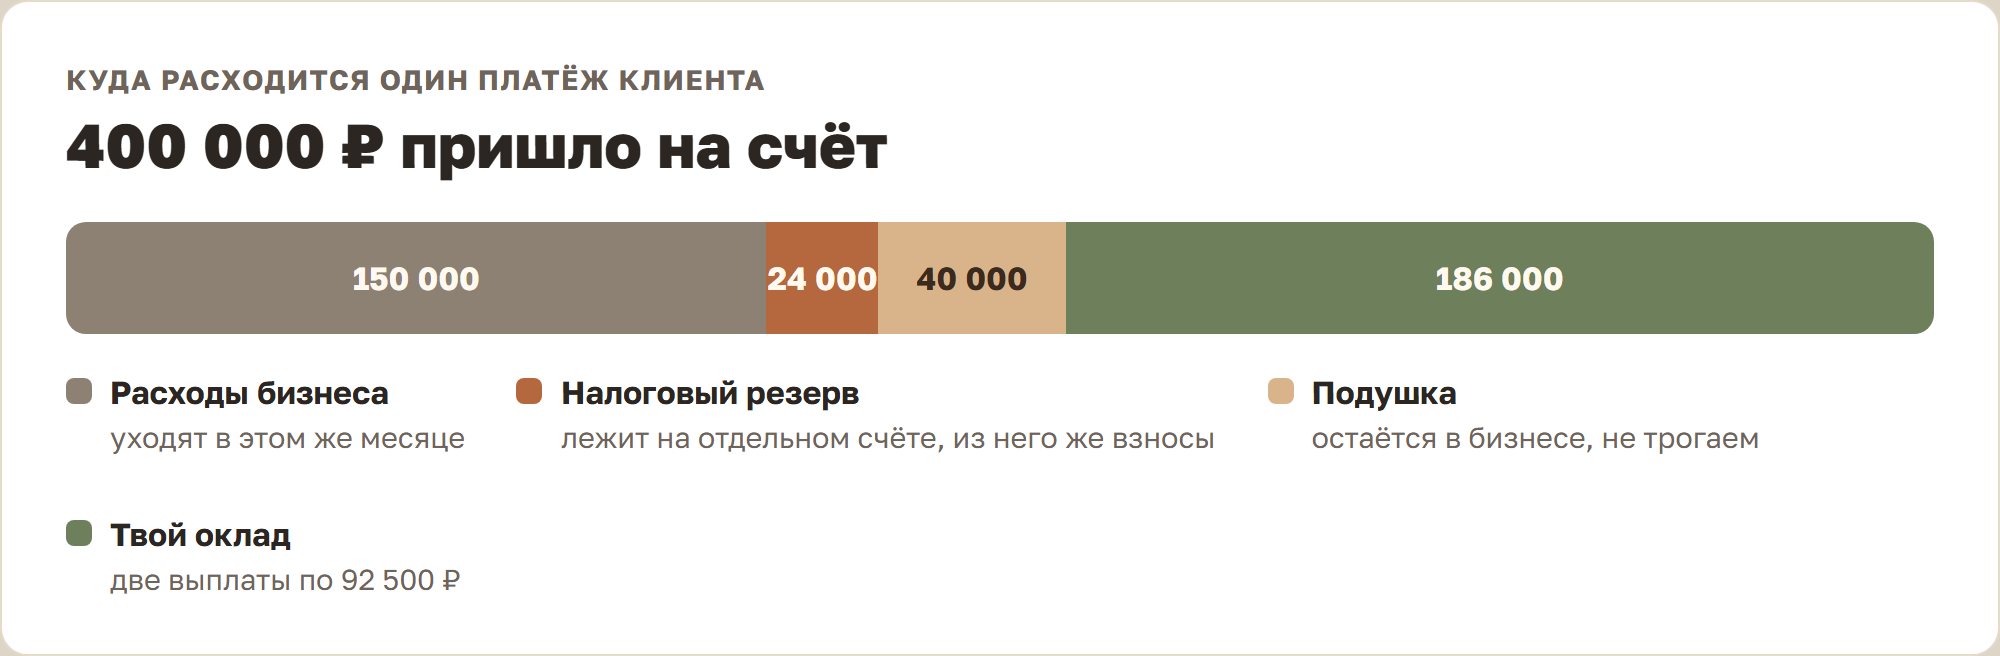
Шаг 4 - назначь себе две даты, а не одну. Раздели свой оклад пополам и переводи себе двумя частями - например 10 и 25 числа. Две выплаты вместо одной работают лучше по простой причине: промежуток между деньгами меньше, и не возникает соблазна «доснять» из бизнеса в конце месяца. Поставь обе даты в календарь с напоминанием, как обычную встречу
Что увидишь. Через два-три месяца вопрос «сколько сейчас можно взять» перестанет занимать голову - на него уже ответила твоя цифра
Шаг 5 - пересматривай, но по правилу. Не «когда захочется», а один раз в месяц, в один и тот же день, 15 минут. Смотришь три цифры: сколько пришло за месяц, сколько лежит в резерве, сколько осталось в бизнесе после твоей выплаты
Поднимаешь сумму, только если три месяца подряд после всех выплат в бизнесе остаётся больше подушки - и поднимаешь на половину этого излишка, а не на весь
А если разово нужно больше, чем оклад
Оклад из формулы выше - это регулярная сумма, которую ты назначаешь себе один раз и потом не пересчитываешь каждый месяц. Но иногда возникает другой вопрос: пришёл крупный платёж от клиента или просто в моменте нужно больше обычного - и хочется понять, сколько из этого можно взять себе прямо сейчас, разово, не трогая при этом резерв и подушку
Это не про «поднять оклад» - оклад ты пересматриваешь по правилу из шага 5, раз в месяц и максимум на половину излишка. Это про разовую проверку: сколько денег на счёте прямо сейчас свободны от уже взятых на себя обязательств
Свободно сейчас = Остаток на счёте − Отложенный резерв − Расходы бизнеса до следующего поступления − ПодушкаЖивой пример. На счёте лежит 620 000 ₽. Из них 90 000 ₽ уже отложены как резерв на налоги (просто ещё физически не переведены на копилку), до следующего платежа от клиента через три недели предстоит потратить на бизнес ещё 120 000 ₽, подушка держится на уровне 40 000 ₽. Свободно сейчас: 620 000 − 90 000 − 120 000 − 40 000 = 370 000 ₽. Это тот максимум, который можно вывести одной суммой, не залезая ни в налоги, ни в ближайшие расходы, ни в подушку
Считаешь его от остатка на счёте, а не от оклада - это разные вопросы. И считаешь заново каждый раз, когда возникает соблазн взять больше: цифра трёхнедельной давности к сегодняшнему дню уже не годится, потому что резерв и расходы бизнеса за это время изменились
Если разовый вывод нужен каждый месяц, а не время от времени - это уже не разовая ситуация, а сигнал, что регулярный оклад назначен слишком скромно. В этом случае возвращайся к шагу 5 и пересматривай оклад по обычному правилу, а не разгоняй разовые выводы
Где эта схема обычно ломается
Считать своей суммой остаток на счёте. Остаток - это не прибыль и не свободные деньги: там лежат и деньги на налоги, и предоплаты клиентов, и деньги на расходы следующей недели. Обманывает он чаще всего в конце месяца, когда расходы уже прошли, а обязательства ещё не наступили
Забыть про 1% с превышения. Про фиксированные взносы помнят почти все, а про дополнительный 1% - почти никто, потому что он приходит через полгода после заработанного. Если резерв ведётся по правилу выше, этот платёж уже лежит на счёте; если резерва нет, июль обычно и становится неприятным сюрпризом
Платить себе с предоплаты. Предоплата - это ещё не заработанные деньги, а обязательство сделать работу. Если взять свою выплату отсюда, к моменту работы деньги на её выполнение придётся искать заново
Двигать оклад каждый месяц. Оклад, который меняется каждый месяц, - это всё то же «беру сколько нужно», только с формулой для успокоения. Смысл цифры именно в том, что она стабильна
Не выносить даты в календарь. Пока даты выплат и налоговых платежей живут в голове, они конкурируют с операционкой и проигрывают ей. Как собрать все денежные даты в одну систему, которая напоминает заранее, - в разборе про платёжный календарь
Чего эта цифра не покажет
Свой оклад можно посчитать за вечер, и он сразу снимает часть тревоги: понятно, сколько ты берёшь и почему именно столько. Но у этой цифры есть предел. Она построена на движении денег - что пришло и что ушло - и не отвечает на вопрос, зарабатываешь ли ты на самом деле. Бизнес может исправно платить тебе оклад и при этом медленно проедать сам себя: если поступления держатся на предоплатах, а долги растут, деньги на счёте будут, а прибыли не будет. Бывает и наоборот - прибыль есть, а денег в моменте нет
Я 34 года считала чужие деньги как экономист в банке и вижу эту развилку постоянно: собственник аккуратно платит себе фиксированную сумму, гордится дисциплиной - и не знает, что бизнес уже год как работает в минус. Оклад отвечает на вопрос «сколько я могу взять сегодня». На вопрос «сколько мой бизнес на самом деле зарабатывает» отвечает уже другая картинка, и её стоит собрать до того, как в ней возникнет острая нужда
Почему оборот, остаток и прибыль это три разных числа и как посчитать третье - в разборе обороты есть, а прибыли не видно. Что смотреть каждую неделю - в разборе 5 цифр о деньгах бизнеса, а если ещё не закрыт вопрос с отчётностью - в разборе про самостоятельное ведение бухгалтерии ИП