Год идёт неплохо: клиентов больше, чем в прошлом, суммы в приложении банка выглядят солидно, пару раз даже приходилось отказывать - не влезало в график. А потом наступает вечер, когда надо заплатить подрядчику, отложить на налог и перевести себе, и оказывается, что денег впритык. И это ощущение - «оборот вроде большой, а живём мы так же» - не проходит месяцами. Первая мысль обычно самая неприятная: значит, я где-то теряю деньги, или кто-то их берёт
В подавляющем большинстве случаев ни того ни другого нет. Есть другое: прибыль ни разу не считали отдельным числом. Оборот считали - он виден в приложении. На остаток смотрели - он тоже виден. А прибыль нигде сама по себе не показывается, её нужно один раз посчитать руками, и после этого вопрос «куда уходят деньги» перестаёт быть загадкой
Три числа, которые все путают между собой
Это главная развилка всей статьи, поэтому разберём медленно
Сколько денег пришло на счёт за период. Это число всегда самое большое и самое приятное, и именно его называют, когда спрашивают «как бизнес». В нём сидят и деньги за уже сделанную работу, и предоплаты за то, что ты только собираешься делать, и суммы, которые ты сразу отдашь подрядчику. Оборот не говорит ничего о том, заработал ты или нет: можно иметь оборот в миллион и работать в минус
Сколько лежит в банке в конкретную секунду. Самое обманчивое число из трёх: выглядит как «мои свободные деньги», а на деле это смесь. Там и предоплаты клиентов - ещё не твои деньги, а твой долг работой. И налог, который спишется через две недели. И деньги на аренду, и суммы, уже обещанные подрядчикам. Остаток врёт в плюс почти всегда, а сильнее всего - в середине месяца, когда поступления уже пришли, а обязательства ещё не наступили
Сколько бизнес реально заработал за период: выручка за выполненную работу минус все расходы, минус налоги и взносы, минус то, что ты платишь себе. Это единственное из трёх чисел, которое отвечает на вопрос «имеет ли смысл этот бизнес в текущем виде», и единственное, которое нигде не показывается само
Разница между ними не академическая. Оборот отвечает на вопрос «сколько денег через меня прошло». Остаток - на вопрос «чем я могу заплатить сегодня». Прибыль - на вопрос «зарабатываю ли я вообще». Когда решение о найме, закупке или расширении принимается по первым двум числам, оно принимается вслепую
Почему остаток на счёте почти всегда врёт в плюс
У обмана есть механика, и она простая: деньги приходят раньше, чем уходят обязательства, а на счёте они лежат вперемешку
Клиент платит предоплату 1 числа, работу ты делаешь три недели, подрядчику платишь 25-го, налог уходит 28-го, аренда списывается 5-го числа следующего месяца. В любой день до 25-го на счёте лежит сумма, в которой смешаны твои деньги и чужие, и на глаз их не различить - у денег нет цвета. Мозг видит крупное число и делает вывод «сейчас всё хорошо», хотя точный вывод звучит иначе: «сейчас на счёте лежит то, что я ещё должна отработать и отдать»
Отсюда та самая сцена: собственник смотрит на остаток, решает, что можно позволить крупную закупку или новую подписку, - а через неделю оказывается впритык. Ошибки в самом решении не было, ошибка была в числе, по которому его принимали. Подробно про механику разрыва между приходом и обязательствами - в разборе про платёжный календарь, там же схема, которая показывает опасные даты заранее
Как посчитать прибыль за месяц - шесть шагов по выписке
Дальше прикладная часть. Понадобится выписка по расчётному счёту за один полный прошедший месяц (не текущий, он ещё не закончился) и любая таблица - Excel, Google Таблицы, хоть лист бумаги. Времени - около часа на первый раз, дальше 15-20 минут
Шаг 0 - выгрузи выписку за полный месяц. В интернет-банке открой раздел «Выписка» или «История операций», выбери прошлый календарный месяц целиком и выгрузи в Excel. Если бизнес и личное всё ещё живут на одной карте, сначала разведи потоки - без этого посчитать прибыль нельзя физически, личные траты будут смешаны с расходами бизнеса. Как разделить - по шагам в разборе как вести учёт доходов и расходов без бухгалтера
Что увидишь. Таблицу операций с датой, суммой, контрагентом и назначением платежа - этого достаточно
Шаг 1 - посчитай выручку за работу, а не поступления. Сложи всё, что пришло от клиентов за месяц. А теперь вычти из этой суммы предоплаты за работу, которую в этом месяце ещё не сделала, и прибавь то, что уже отработано, но клиент заплатит позже
Выручка = Поступления − предоплаты за несделанное + сделанное, но неоплаченноеПричина именно такая: прибыль показывает результат твоей работы за месяц, а не скорость, с которой клиенты переводят деньги. Если считать по поступлениям, месяц с крупной предоплатой покажет фантастическую прибыль, а следующий - убыток, хотя работала ты одинаково
Шаг 2 - выпиши прямые расходы. Это то, без чего конкретный заказ не выполнить: подрядчики и фрилансеры, материалы, сырьё, закупка товара, доставка, сервисы под конкретный проект. Считай их по тому же правилу, что и выручку: расход относится к тому месяцу, в котором работа сделана, даже если счёт подрядчику оплатишь в начале следующего
Причина та же - иначе месяц, в котором ты придержала оплату подрядчику, покажет прибыль, которой нет
Шаг 3 - выпиши постоянные расходы. Аренда, связь, бухгалтер, подписки на сервисы, реклама, банковское обслуживание, комиссия эквайринга. Комиссию эквайринга ищи в выписке отдельной строкой - она списывается автоматически и почти никогда не попадает в мысленный список расходов, хотя за месяц набегает заметная сумма. Точный процент смотри в своём тарифе, он у всех разный
Шаг 4 - посчитай налоги и взносы. Считается не то, что списалось в этом месяце, а то, что этот месяц заработал. Иначе картина скачет: в месяце с авансом по УСН прибыль провалится, в соседнем взлетит
Для ИП на УСН «доходы» правило простое: резервируй свою ставку от поступлений месяца, обычно 6%. Фиксированные страховые взносы 2026 года - 57 390 ₽ за год, срок уплаты 28 декабря 2026 (статья 430 НК РФ), плюс дополнительный 1% с той части годового дохода, которая превысила 300 000 ₽, - его платят до 1 июля следующего года
Как превратить это в постоянное правило, а не в разовый расчёт - процент с каждого поступления, отдельный счёт и календарь налоговых дат - в разборе сколько откладывать на налоги, если платишь сама себе
Отдельной строкой в расчёт прибыли взносы добавлять не нужно, если ты на УСН «доходы» без сотрудников. Они уменьшают сам налог вплоть до нуля: за год отдаёшь ровно 6%, просто часть под названием «взносы», часть под названием «налог»
Исключение - маленький доход. При годовой выручке примерно до 1 090 000 ₽ шесть процентов окажутся меньше взносов, и взносы придётся заплатить целиком. Правило на оба случая: 6% от поступлений, но не меньше 4 783 ₽ в месяц
Отдельно про 2026 год. С 1 января порог, после которого упрощенцы платят НДС, снизился с 60 до 20 млн ₽ годового дохода. Ставки для этого случая - 5% при доходе от 20 до 272,5 млн ₽ и 7% дальше (обзор изменений УСН-2026). Если годовая выручка подходит к 20 млн, НДС стоит заложить в расчёт прибыли заранее. Иначе привычная рентабельность просядет ровно на эту величину, и со стороны это будет выглядеть как «деньги вдруг стали исчезать»
Шаг 5 - вычти свою собственную выплату. Самый пропускаемый шаг. Пока ты берёшь деньги «сколько нужно», твоя работа как исполнителя ничего не стоит для бизнеса, и прибыль получается завышенной ровно на стоимость твоего труда
Правильно - поставить себе фиксированную сумму и вычитать её как обычный расход: тогда прибыль показывает, зарабатывает ли бизнес сверх твоей работы, а не вместо неё. Как назначить эту сумму и посчитать её по формуле - в разборе про зарплату ИП самому себе
Шаг 6 - собери всё в одну строку.
Прибыль = Выручка − прямые − постоянные − налоги − выплата себеЧто увидишь. Одно число. Оно почти всегда оказывается меньше ожидаемого - и это нормальная реакция на первый расчёт, а не приговор бизнесу
Пример на цифрах: оборот 850 000, а прибыль 144 000
Студия, работает собственник и двое подрядчиков на проектах, режим УСН «доходы» 6%, сотрудников в штате нет. Цифры условные, взяты ровно для того, чтобы показать разрыв между тремя числами
За месяц на расчётный счёт пришло 850 000 ₽. На конец месяца на счёте лежит 390 000 ₽. Ощущение - месяц был отличный
| Строка | Что входит | Сумма, ₽ |
|---|---|---|
| Поступило от клиентов | всё, что пришло на счёт | 850 000 |
| Предоплата за следующий месяц | работа ещё не сделана | − 150 000 |
| Выручка за выполненную работу | с этого числа считаем | 700 000 |
| Прямые расходы | подрядчики, материалы | − 210 000 |
| Постоянные расходы | аренда, подписки, эквайринг | − 95 000 |
| Налог УСН 6% | с поступлений, взносы внутри | − 51 000 |
| Собственная выплата | твой оклад как исполнителя | − 200 000 |
| Прибыль месяца | рентабельность около 20% | 144 000 |
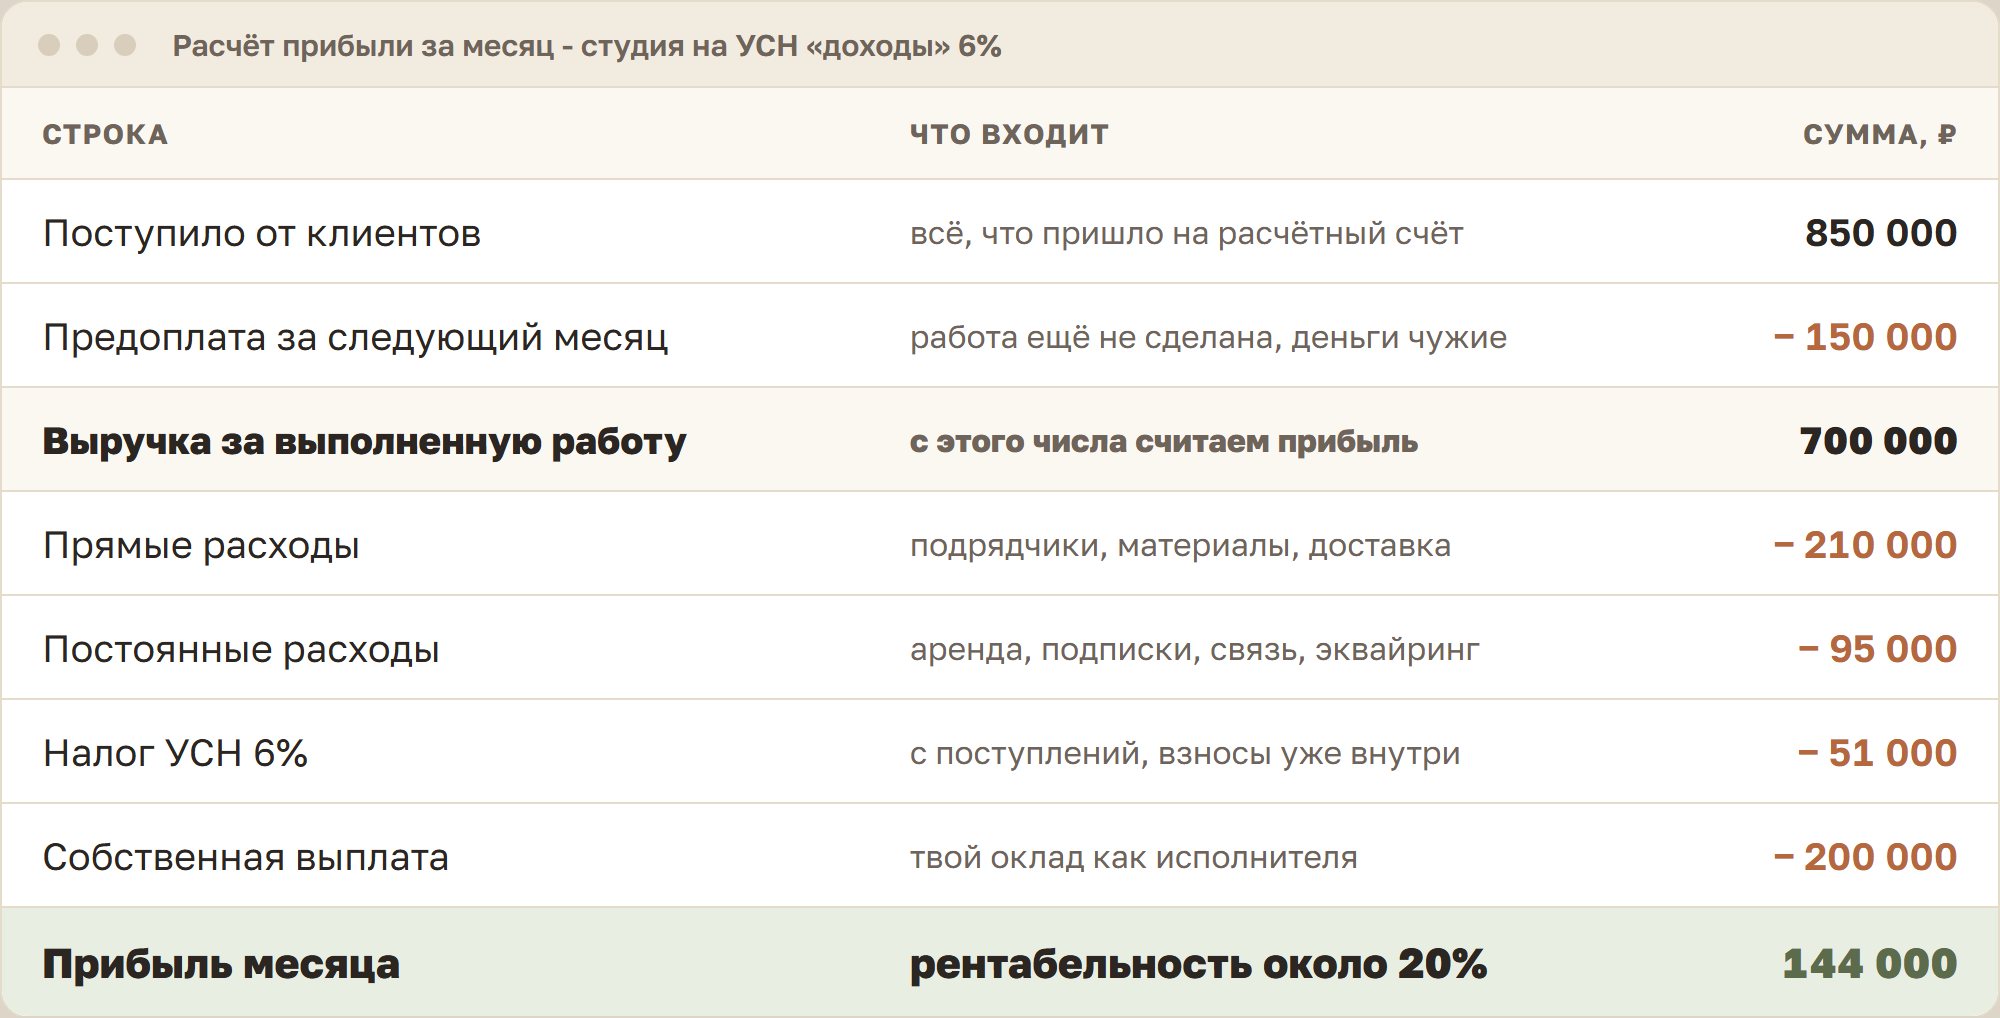
А теперь разложим остаток на счёте - те самые 390 000 ₽, которые выглядели как свободные деньги
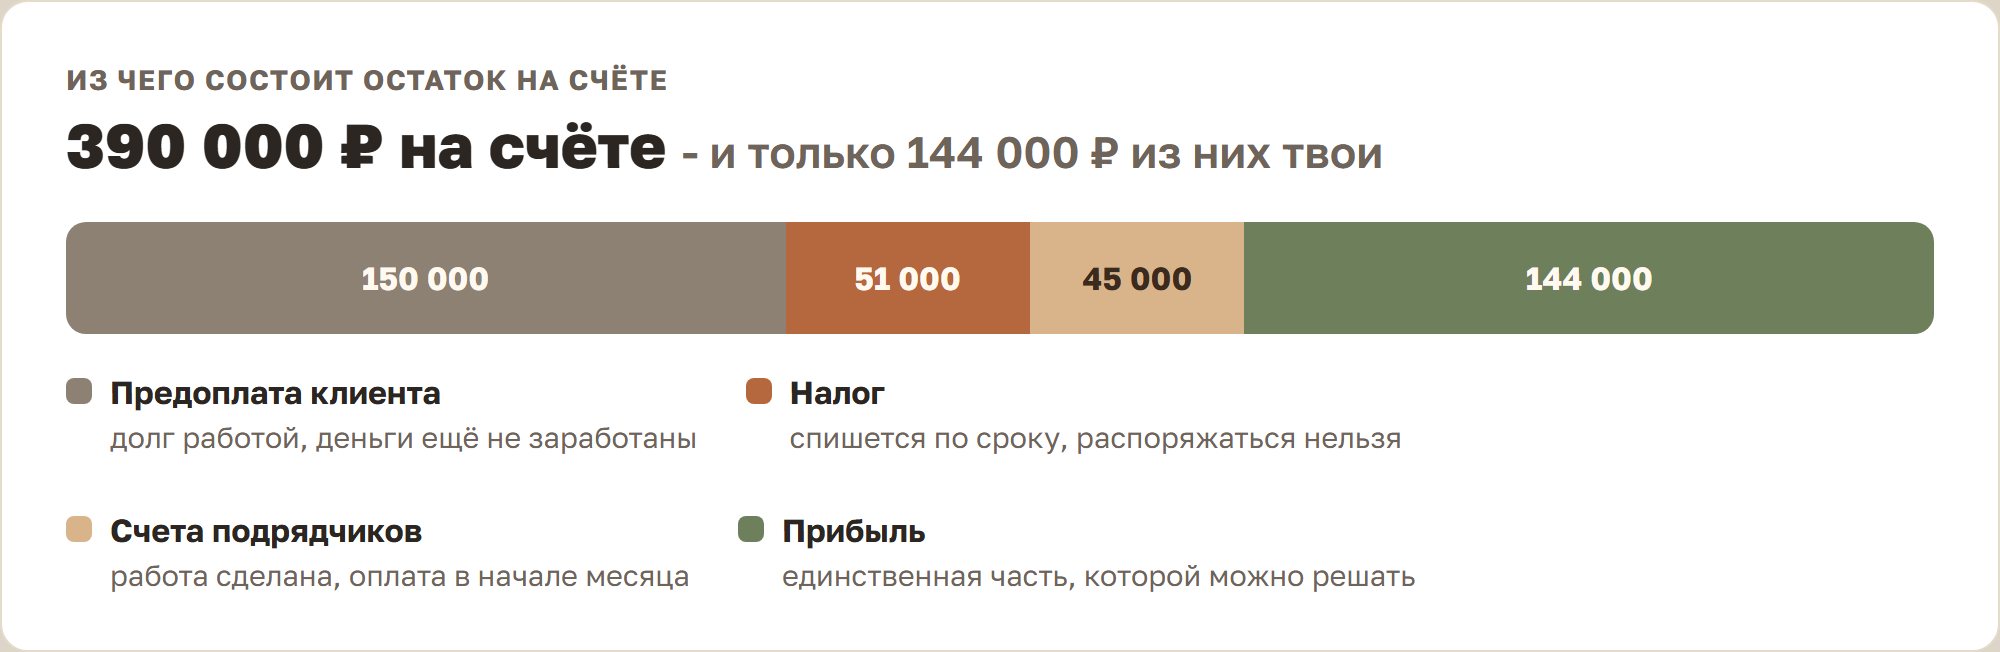
Три числа одного месяца: оборот 850 000, остаток 390 000, прибыль 144 000. Свободных денег из остатка - меньше половины, и это на здоровом бизнесе с рентабельностью около 20%. Если бы решение о закупке принималось по числу 390 000, оно было бы ошибкой на ровном месте
Шесть мест, где прибыль утекает незаметно
Когда прибыль посчитана и оказалась ниже ожиданий, дальше ищут утечку. Обычно она в одном из шести мест, и все шесть видны в той же выписке
Комиссия эквайринга и банковское обслуживание. Списываются автоматически, отдельной строкой, никто их не «решает потратить». За год набегает сумма, которую собственник обычно называет неверно в два-три раза
Подписки, которыми не пользуются. Сервисы, оплаченные под конкретный проект год назад и с тех пор продлевающиеся сами. Проверяется за десять минут: отсортируй выписку по сумме и найди одинаковые платежи, повторяющиеся каждый месяц
Предоплаты, потраченные до работы. Деньги пришли, ушли на текущие нужды, а к моменту выполнения работы бюджет на неё приходится искать заново. Формально утечки нет, а по факту бизнес каждый месяц догоняет сам себя
Скидки и уступки по ходу проекта. Каждая в отдельности мелкая и разумная, а вместе за месяц они срезают именно прибыль, а не оборот, - потому что расходы по проекту остаются прежними
Личные траты с бизнес-карты. Не воровство и не расточительность, а обычное «удобнее заплатить этой картой». Проблема в том, что прибыль после этого посчитать нельзя вообще, и вопрос «куда уходят деньги» становится нерешаемым технически
Работа, которая делается бесплатно. Правки сверх договора, «маленькая доработка», созвоны на полтора часа. Это оплаченное тобой время, которого нет ни в одном расходном документе, но которое напрямую уменьшает то, что остаётся в конце месяца
Что делать, если прибыль оказалась меньше, чем казалось
Первое - не делать выводов по одному месяцу. Один месяц может быть провальным по случайной причине: крупная разовая закупка, отпуск, сдвиг проекта. Посчитай три месяца подряд по той же схеме - три числа рядом уже показывают тенденцию, а не случайность
Второе - не начинать с сокращения расходов. Интуитивно хочется резать, но в малом бизнесе прибыль почти всегда быстрее прибавляет от цены, чем от экономии. При выручке 700 000 и прибыли 144 000 повышение цен на 10% без потери объёма даёт около 66 000 к прибыли (70 000 минус налог с этой суммы), а урезание постоянных расходов на те же 10% - только 9 500. Порядок действий поэтому такой: сначала цена и состав услуг, потом прямые расходы, и только потом постоянные
Третье - поставить расчёт в календарь. Прибыль, посчитанная один раз, - интересный факт. Прибыль, посчитанная каждый месяц в один и тот же день, - инструмент управления: видно, растёт она или падает и от какого решения. Двадцать минут раз в месяц
Где это число всё-таки не всё показывает
У расчёта, который мы сделали, есть честная граница. Он показывает результат за прошедший месяц - то есть смотрит назад. Он не отвечает на вопрос, хватит ли денег в следующую пятницу: прибыль может быть, а денег на конкретную дату не быть, если клиент платит по рассрочке. И наоборот - деньги на счёте есть, а бизнес при этом убыточен
Я 34 года считала чужие деньги как экономист в банке, и эти две ошибки почти всегда ходят вместе. Одни собственники смотрят только на остаток и не знают, что работают в минус. Другие считают прибыль раз в квартал и попадают в кассовый разрыв при отличной рентабельности. Работает только связка: прибыль показывает, есть ли смысл в бизнесе, а еженедельные цифры - хватит ли денег дожить до следующего поступления. Какие цифры смотреть каждую неделю и как собрать их за 10 минут - в разборе 5 цифр о деньгах бизнеса